新基点评:摩根安悦回报(029224)(029225)
2026-10-17 21:10:42 易天富基金研究中心
引子
摩根安悦回报债券A/C(029224/029225)集中认购期2026-10-12至2026-10-30,类型为债券型,策略侧重债券。拟任经理侯杰(4星)、刘心一已有可核验代表产品,例如摩根瑞锦纯债债券A任职年化约3.9%(回报与回撤细节见后文谁来管一节)。点评日前后中期环境与债券方向有错位,更宜拉长观察、降低节奏预期。
谁来管
拟任基金经理侯杰当前公开星级为4星。四星通常对应同业综合表现靠前,具备一定超额与风控平衡证据。星级基于历史持仓与业绩归因,不能直接平移至新基金。
任职广度方面,同业分位约前26.6%(全样本口径,以评级库为准),综合分约67.7,在管或可比活跃基金约11只,平均任职约3.7年,评级日期2026-06-30。
公开履历方面,侯杰先生:中国国籍,经济学硕士。
从业路径上,2002年7月加入北京首创融资担保有限公司,历任首创担保资本运营部职员、部门副经理、主管副总经理(主持工作),曾负责宏观经济研究、公司股票投资、债券投资及基金投资等工作;2017年9月加入招商基金管理有限公司,现任固定收益投资部总监助理兼招商安荣灵活配置混合型证券投资基金基金经理(管理时间:2018年10月30日至2020年6月18日)、招商丰拓灵活配置混合型证券投资基金基金经理(管理时间:2018年10月30日至2025年8月23日)、招商安德灵活配置混合型证券投资基金基金经理(管理时间:2019年2月19日至2021年7月1日);招商瑞阳股债配置混合型证券投资基金(管理时间:2020年1月19日至今);2020年3月6日起担任招商民安增益债券型证券投资基金基金经理;2020年4月2日起任招商稳祯定期开放混合型证券投资基金基金经理;2021年5月7日至2025年4月11日担任招商瑞德一年持有期混合型证券投资基金基金经理;曾任招商民安增益债券型证券投资基金基金经理;2021年7月27日至2023年9月15日担任招商瑞和1年持有期混合型证券投资基金基金经理;招商瑞盈9个月持有期混合型证券投资基金基金经理(管理时间:2021年7月27日至2025年3月10日);2023年9月15日至2024年10月29日担任招商盛合灵活配置混合型证券投资基金基金经理;2018年10月30日至2025年8月23日担任招商安裕灵活配置混合型证券投资基金基金经理;曾任招商享利增强债券型证券投资基金、招商稳旺混合型证券投资基金、招商安华债券型证券投资基金、招商瑞阳股债配置混合型证券投资基金、招商精选企业混合型证券投资基金基金经理;2026年3月17日担任摩根悦享回报6个月持有期混合型证券投资基金、摩根强化回报债券型证券投资基金基金经理。
代表产品战绩方面,目前可核验样本共3只,分述如下。
其一,招商安裕灵活配置混合A(002657):任职约6.8年(2489天);年化约9.5%;最大回撤约跌9.5%;收益同业分位约前42.2%;夏普约1.02。比较基准锚定沪深300指数等。
其二,招商丰拓灵活混合A(004932):任职约6.8年(2489天);年化约10.1%;最大回撤约跌28.4%;收益同业分位约前39.2%;夏普约0.51。比较基准锚定沪深300指数等。
其三,招商瑞阳混合A(008456):任职约5.6年(2036天);年化约6.2%;最大回撤约跌12.1%;收益同业分位约前70.0%;夏普约0.50。比较基准锚定沪深300指数等。
上述任职回报与回撤只反映历史契约与市场区间,不能直接当作本基金预期收益。
操作风格上,以代表产品招商安裕灵活配置混合A(002657)定期报告样本看,前十大持仓合计约21.3%,年化换手率约29.9%,股票仓位中枢约16.6%(截至2025-06-30)。
拟任基金经理刘心一尚无稳定公开星级样本。公开星级样本不足时,只能弱化经理能力外推。
任职广度方面可核验样本有限。
公开履历方面,刘心一女士:曾任融通基金管理有限公司固定收益部固定收益研究员;自2024年10月加入摩根基金管理(中国)有限公司(原上投摩根基金管理有限公司),历任基金经理助理,现任债券投资部基金经理。
从业路径上,2025年11月17日担任摩根中债1-3年国开行债券指数证券投资基金基金经理;现任摩根瑞锦纯债债券型证券投资基金基金经理;2026年1月15日担任摩根安裕回报混合型证券投资基金、摩根强化回报债券型证券投资基金、摩根悦享回报6个月持有期混合型证券投资基金、摩根安荣回报混合型证券投资基金基金经理;刘心一女士:曾任融通基金管理有限公司固定收益部固定收益研究员;自2024年10月加入摩根基金管理(中国)有限公司(原上投摩根基金管理有限公司),历任基金经理助理,现任债券投资部基金经理。
代表产品战绩方面,目前可核验样本共3只,分述如下。
其一,摩根瑞锦纯债债券A(019460):任职约187天;年化约3.9%;最大回撤约跌0.3%;夏普约1.97。比较基准锚定中债综合全价(总值)指数等。
其二,摩根强化回报债券A(372010):任职约166天;年化约跌8.4%;最大回撤约跌4.6%;夏普约-2.32。比较基准中证综合债券指数。
其三,摩根安荣回报混合A(012366):任职约166天;年化约跌20.9%;最大回撤约跌10.9%;夏普约-2.36。比较基准锚定中证800指数等。
上述任职回报与回撤只反映历史契约与市场区间,不能直接当作本基金预期收益。
操作风格上,以代表产品摩根安裕回报混合A(004823)定期报告样本看,前十大持仓合计约8.2%,股票仓位中枢约15.2%(截至2026-03-31)。
买什么
摩根安悦回报债券A/C(代码029224/029225)集中认购期为2026-10-12至2026-10-30,产品类型为债券型,运作方式为契约型开放式。业绩比较基准为中债-新综合财富(总值)指数收益率87%+中证800指数收益率10%+中证港股通综合指数(人民币)收益率3%。按权重看,权益约占13%、固收约占87%,收益特征偏固收。作为债券型基金,本基金主要投资权益类资产,具体投资范围、比例限制、费率安排以基金合同及招募说明书为准。
同经理可核验产品包括侯杰、刘心一名下的摩根瑞锦纯债债券A(019460)、摩根强化回报债券A(372010)、招商安裕灵活配置混合A(002657)。任职回报与回撤等细节见后文谁来管一节;上述样本不能直接平移为本基金预期收益。
策略公开摘要为:本基金在严格的风险控制的基础上,力争实现基金资产的稳健增值。主题可归纳为债券:组合以债券资产为主,收益弹性通常低于股票型产品,更看重利率、信用与持有期安排。业绩基准分解大致反映产品贝塔画像:权益类权重约占13%、固收类权重约占87%。固收为主,权益敞口有限。
为什么是现在
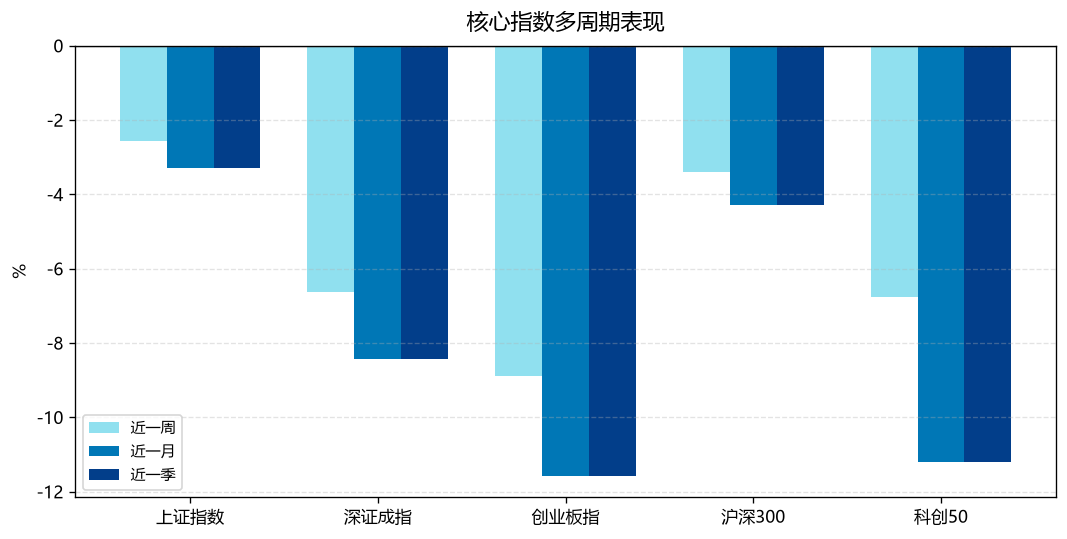
看到2026-10-16前后,A股这段时间整体偏弱。近一个月里,创业板指跌约11.57%,深证成指跌约8.42%,大盘跌约3.28%。近一周跌幅没那么夸张,但仍以下跌为主,大盘跌约2.56%、创业板指跌约8.9%。点评日前一个交易日,主要指数继续小幅波动。沪深两市成交额约1.56万亿元,交投不算清淡,但赚钱效应一般。
行业上看,传媒、影视院线、核力发电、煤炭、银行等相对更强,IT服务、一般零售、专业工程、专业服务、专用设备等更弱。对选股型基金来说,更要紧的不是一两天的热点名字,而是中期哪些行业更能站得住。新发债券型基金成立后还要建仓,建仓阶段碰到的行业环境,往往比认购今日涨跌更影响持有体验。短线里军工、AI硬件、元件、医疗服务、创新药等仍有资金进出,但持续性不稳,更宜把中期行业结构放在前面看;新基金建仓常要两三个月,中期方向比短期题材更关键。换句话说,认购窗口看的是产品本身合不合适,真正影响净值体验的,往往是成立后那几个月市场给不给力。
本基金侧重债券。对照上面的市场环境,目前判断为逆势。策略偏防守,而中期结构上热点更集中在权益活跃方向。逆势说明策略和当前偏强行业不太合拍,可能要更有耐心;这不等于策略失效,只是更需要等待环境切换。政策和产业背景上,债券→固定收益与利率债市场环境。这些变化会慢慢影响资金松紧和盈利预期,从而传到净值。10月以来相关线索:经历动荡的一周后,美国银行进军高评级债券市场,彭博社;华润医药:完成公开发行第二期二零二六年公司债券 本金金额9亿元;美国银行拟发行最多四档投资级债券 最长期限11年。
适配判断
综合判断:更宜拉长观察期。策略方向与当前市场偏强方向存在错位,可能需要更长耐心等待环境切换。本基金适合能承受债券型净值波动、理解量化策略阶段性跑输的可能、并准备中期持有观察的投资者。若只能承受极短回撤,或把认购期收益当成确定性回报,匹配度偏低。
风险说明
1)权益市场价格波动,债券型不保本。
2)成立初期建仓导致净值路径与老产品不可比,净值波动可能更不规律。
3)港股通标的受人民币汇率波动与海外流动性收紧影响,波动可能显著高于A股。
4)策略有阶段性跑输基准或风格漂移的可能。
5)认购期至2026-10-30,认购结束后才进入运作期,期间市场变化无法即时反映到净值中。
6)历史业绩不能作为本基金未来收益的承诺或暗示。
结论
总体来说,摩根安悦回报债券A/C(029224/029225)是一只债券型基金,认购期2026-10-12至2026-10-30,策略侧重债券,与当前市场环境呈逆势关系。策略方向与市场错位但有历史记录,更适合不追热点、能拉长持有的投资者。认购期净值不可见,持有体验需等成立后逐步验证。投资者宜结合自身承受波动的意愿、组合结构及持仓集中度综合判断,避免单一风格过度暴露。本文仅供研究参考,不作投资建议。基金有风险,投资须谨慎。决策前请仔细查阅招募说明书及基金合同等法律文件。如发现本稿与正式文件表述不符,以正式文件为准。